Domain abdeckstein.de kaufen?
Wir ziehen mit dem Projekt
abdeckstein.de um.
Sind Sie am Kauf der Domain
abdeckstein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abdeckstein.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
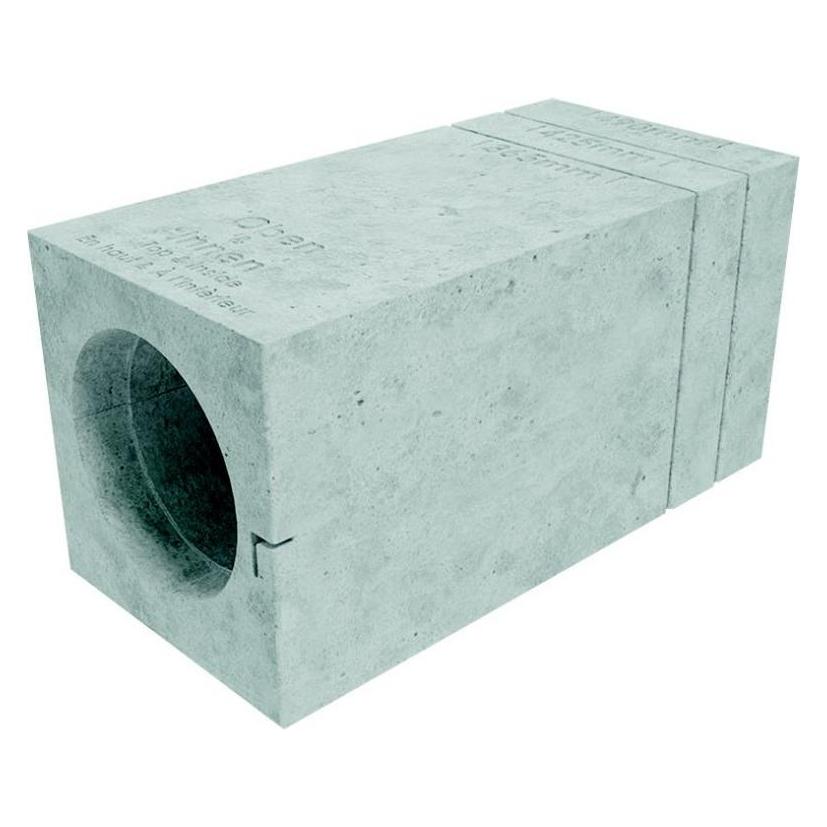
MAICO 0058.0168 Mauerstein MS 160 Mauerstein Rohbauhülsen 00580168- Mauerstein zum Einbau von Rohbauhülsen für PushPull Geräte, ALDs und Kleinraumventilatoren. - Einbau in Mauerstärken 365/425/490 mm möglich. - Der Mauerstein hat bereits eine integrierte Neigung von 1° nach außen. - Kürzung des Mauersteins mit Fuchsschwanz Säge möglich. - Integrierte Aussparungen für das Füllen mit Bauschaum. - Brandschutzklasse B1.Artikel:MS 160 - Einbauort: Außenwand - Material: EPS-Styropor - Farbe: weiß - Gewicht: 0,9 kg - Gewicht mit Verpackung: 1,2 kg - Breite: 240 mm - Höhe: 248 mm - Tiefe: 490 mm - Breite mit Verpackung: 250 mm - Höhe mit Verpackung: 250 mm - Tiefe mit Verpackung: 490 mm45,70 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Maico, Zubehör Belüftungstechnik, Mauerstein MS 160 Mauerstein Rohbauhülsen 0058.0168Der Mauerstein MS 160 von Maico ist ein speziell entwickeltes Zubehör für die Belüftungstechnik, das sich ideal für den Einbau von Rohbauhülsen in PushPull-Geräten, ALDs und Kleinraumventilatoren eignet. Das Produkt ist für den Einsatz in Mauerstärken von 365, 425 und 490 mm konzipiert und bietet durch seine integrierte Neigung von 1° nach aussen eine optimale Ausrichtung zur Förderung der Luftzirkulation. Die Konstruktion ermöglicht eine einfache Anpassung durch Kürzung mittels Fuchsschwanz Säge, was eine flexible Integration in unterschiedliche Bausituationen erlaubt. Zudem sind integrierte Aussparungen für das Füllen mit Bauschaum vorhanden, was zur Stabilität und Effizienz der Installation beiträgt. Der Mauerstein ist für den tragenden Einsatz geeignet und kann auch in sichtbarem Mauerwerk verwendet werden. Mit der Wärmebrückenunterbrechung wird zudem eine verbesserte Energieeffizienz erreicht. Das Produkt entspricht der Brandschutzklasse B1 und ist aus hochwertigem EPS-Styropor gefertigt, was eine leichte Handhabung und einfache Montage ermöglicht. Die präzise Verarbeitung und die durchdachten Details machen den Mauerstein MS 160 zu einer zuverlässigen Lösung für anspruchsvolle Bauprojekte. - Integrierte Neigung von 1° für optimale Luftzirkulation - Kürzbar mit Fuchsschwanz Säge für flexible Anpassung - Integrierte Aussparungen für Bauschaum zur Stabilisierung - Geeignet für tragenden Einsatz und sichtbares Mauerwerk.54,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.